Pankki ei luota ennusteeseesi, se luottaa historiaasi
Yrityslainan hakeminen tarkoittaa ennusteita, tunnuslukuja ja pitkää kysymyslistaa. Vaikeinta ei yleensä ole todistaa, että olette kasvaneet, vaan tehdä se tavalla, johon pankki uskoo.
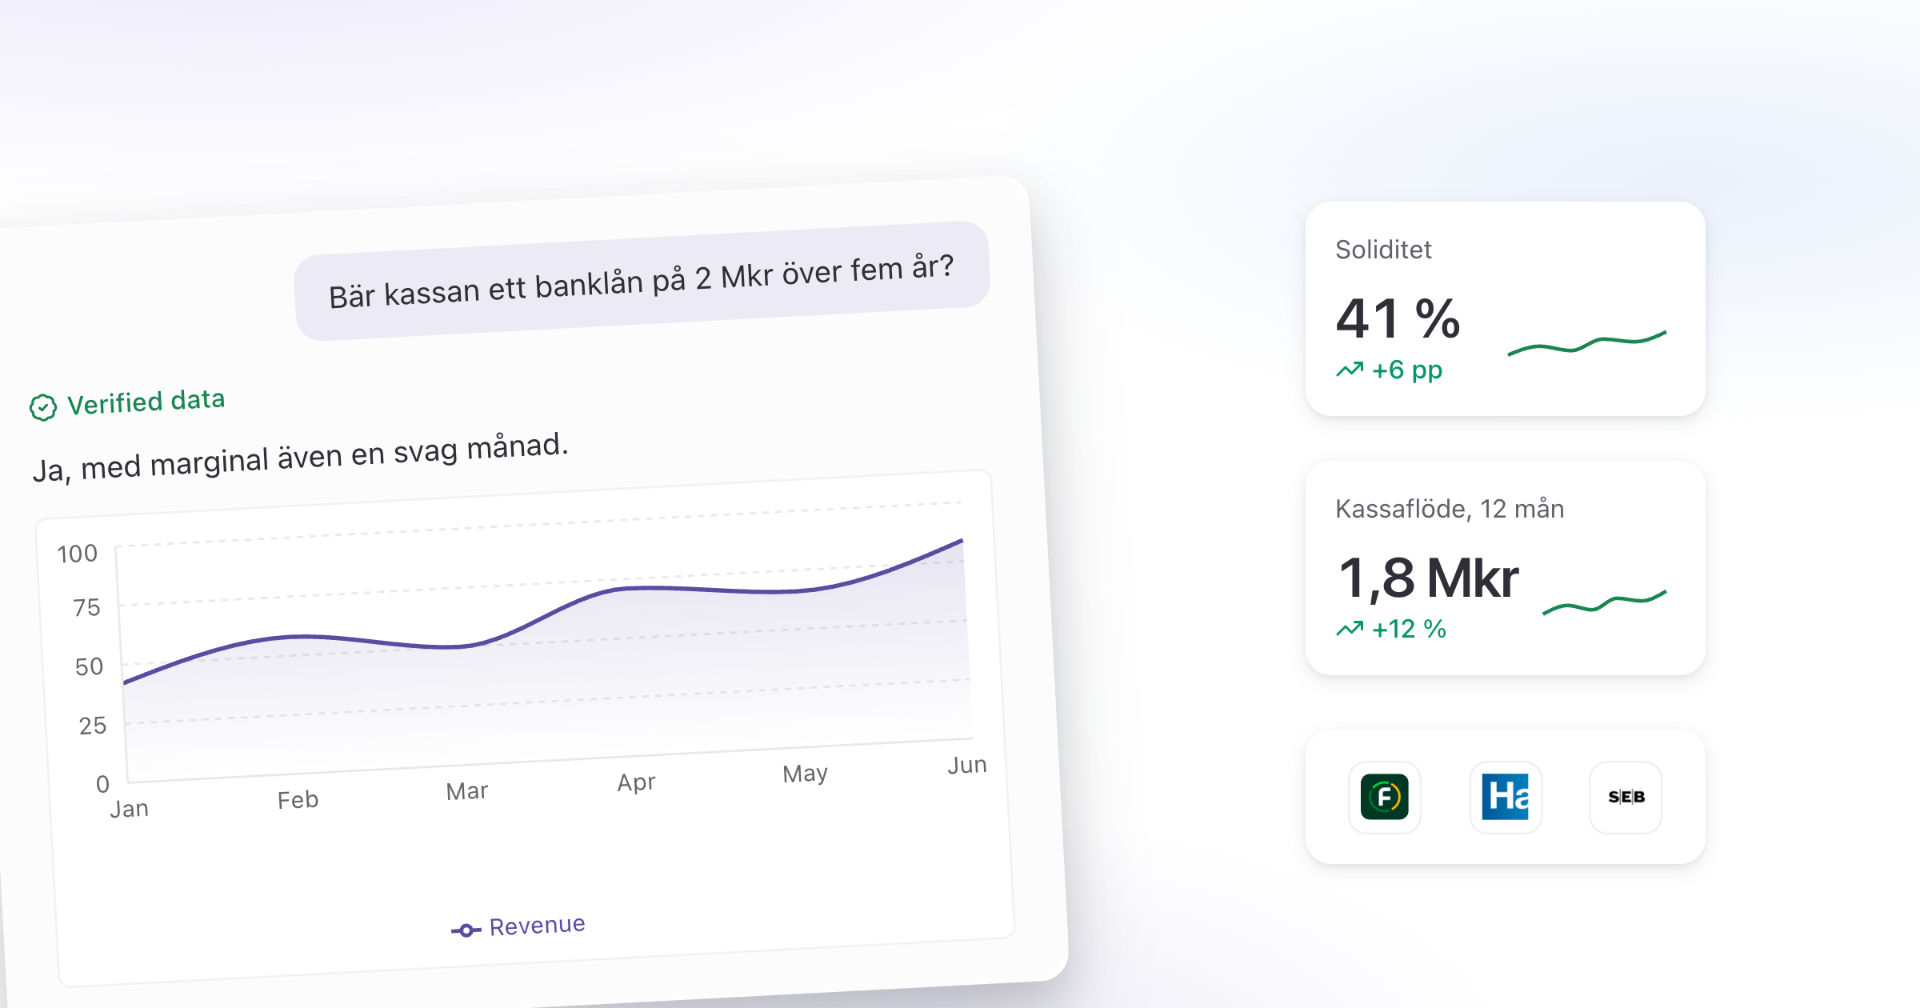
Useimmat yritykset lainaavat rahaa jossain vaiheessa, koneeseen, toimitilaan, yrityskauppaan tai vain kasvaakseen niin, ettei kassa lopu kesken. Ja saadakseen lainaa on vakuutettava pankki yhdestä asiasta: että laina pystytään maksamaan takaisin.
Se kuulostaa yksinkertaiselta. Käytännössä se tarkoittaa ennusteita, tunnuslukuja ja vastauksia pitkään kysymyslistaan, useimmiten koottuna iltaisin taulukkolaskentaohjelmassa. Ja se on vaikeampaa kuin sen pitäisi olla. Suomen Yrittäjien pk-yritysbarometrin mukaan yhä useampi pk-yritys jää ilman tarvitsemaansa ulkoista rahoitusta: osuus nousi 25 prosentista vuonna 2021 jopa 43 prosenttiin syksyllä 2024 1.
Korkotaso ei ole helpottanut tilannetta. Kun korot nousivat vuosina 2022 ja 2023, uusien yrityslainojen keskikorko Suomessa kipusi noin 1,5 prosentista 3,80 prosenttiin joulukuuhun 2022 mennessä, ja nousu jatkui edelleen vuonna 2023 2. Vaikka korot ovat sittemmin laskeneet, rahoittajat tarkastelevat maksukykyä yhä tarkemmin kuin nollakorkovuosina. Ohut tai liian optimistinen aineisto ei enää riitä.
Mitä pankki oikeasti haluaa nähdä
Perinteisellä pankkilainalla on matalin korko, mutta se vaatii eniten paperia. Itse hakemuksen taustalla on lähes aina sama asia:
- Tilinpäätös ja viimeisin osavuosituloksesi, jotta pankki näkee, miten olette todellisuudessa suoriutuneet.
- Tulos- ja kassavirtaennuste, joka näyttää, miten tuotot ja kulut liittyvät toisiinsa tulevaisuudessa.
- Maksuvalmiusbudjetti, joka osoittaa maksukyvyn eli sen, että kassa kantaa korot ja lyhennykset myös heikompana kuukautena.
- Tunnusluvut, kuten omavaraisuusaste ja velkaantuneisuus, sekä useimmiten jonkinlainen vakuus.
Huomaa, mitä nämä dokumentit oikeasti kysyvät: ei kaunista tarinaa tulevaisuudesta, vaan uskottavaa näyttöä siitä, että liiketoiminta kantaa lainan.
Miksi taulukkolaskenta ei riitä
Ongelma ei yleensä ole se, ettei yritys menestyisi. Ongelma on, että luvut ovat hajallaan kirjanpidossa, pankissa ja parissa eri taulukossa, ja että ennuste lopulta rakentuu oletuksille, jotka on itse asetettu myöhäisenä iltana. Tiedät, että se on hieman optimistinen. Sen tietää myös pankki.
Luottoanalyytikko on nähnyt sata optimistista laskelmaa, ja suhtautuu niihin varauksella. Ei ole väliä, kuinka siisti taulukko on, jos luvut eivät ole jäljitettävissä mihinkään todelliseen.
Pankki ei luota ennusteeseesi, se luottaa historiaasi
Tässä useimmat ajattelevat väärin. Uskottavuus ei ole itse ennusteessa, vaan siinä, mihin ennuste perustuu. Tulevaisuuteen katsova ennuste, joka lähtee siitä, miten yritys on oikeasti suoriutunut, teidän todellisilla sesongeillanne ja todellisella katteellanne, on jotain aivan muuta kuin arvaus. Se on jäljitettävissä takaisin kirjattuun dataan.
Asetat yhä itse oletukset: lainasumman, koron ja laina-ajan. Mutta sen sijaan, että keksisit kasvun, projisoit eteenpäin siitä, mitä on jo tapahtunut. Se on ero luvun, jota pankki kyseenalaistaa, ja luvun, jonka pankki voi ottaa tosissaan, välillä.
Näin teet hakemuksesta uskottavan
- Anna lukujen tulla lähteestä. Yhdistä kirjanpito ja pankki niin, että liikevaihto, tulos ja todellinen kassasaldo haetaan suoraan, ei kirjoiteta käsin.
- Ennusta historiasta, ei toiveista. Käytä todellisia trendejänne ja sesonkejanne skenaarion pohjana.
- Näytä maksukyky, älä pelkkä kasvu. Laske, miten kassa ja lyhennykset kestävät myös raskaana kuukautena.
- Merkitse skenaario suuntaa antavaksi. Omaan dataan perustuva aineisto on vahva, mutta se ei korvaa tilintarkastajaa tai taloudellista neuvontaa.
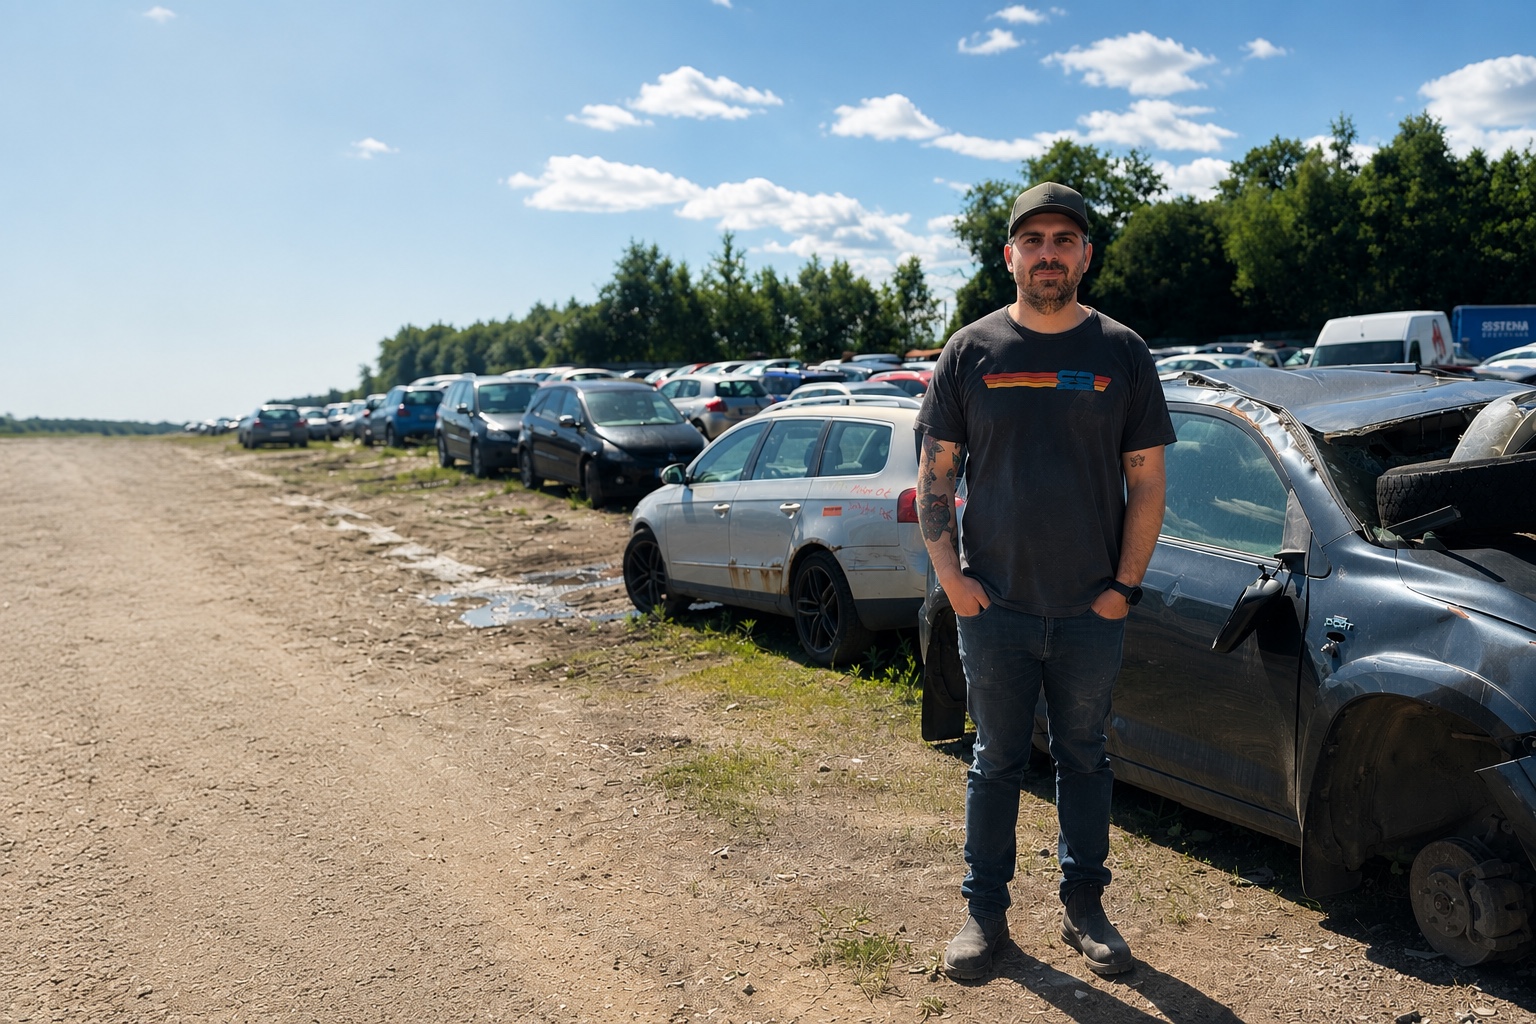
Pankki halusi nähdä, että olemme kasvaneet ja että selviämme lyhennyksistä. Ennen se tarkoitti iltoja Excelissä, luvuilla, joihin en itsekään täysin luottanut. Nyt ne perustuvat siihen, mitä olemme oikeasti laskuttaneet.
Sundsvalls Bildemontering teki juuri näin ennen pankkikeskusteluaan. Sen sijaan, että olisi koonnut taulukon tuntuman perusteella, he keräsivät kirjanpidon ja pankin yhteen paikkaan ja antoivat aineiston nojata siihen, mitä liiketoiminta oli oikeasti tuottanut. Samat kysymykset pankilta, mutta aivan erilainen keskustelu.
Näin olemme rakentaneet myös Fintowerin: yhdistä kirjanpitosi ja pankkisi, kysy tavallisella kielellä, ja rakenna aineisto, jonka pankki haluaa nähdä, omilla luvuillasi. Sinä ohjaat skenaariota, työkalu laskee datallasi.